

Η αποζημίωση στην Ελλάδα εξαρτάται από συγκεκριμένες καλύψεις και εξαιρέσεις.
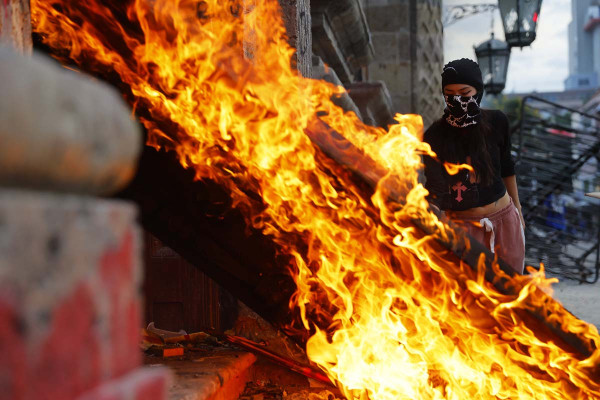
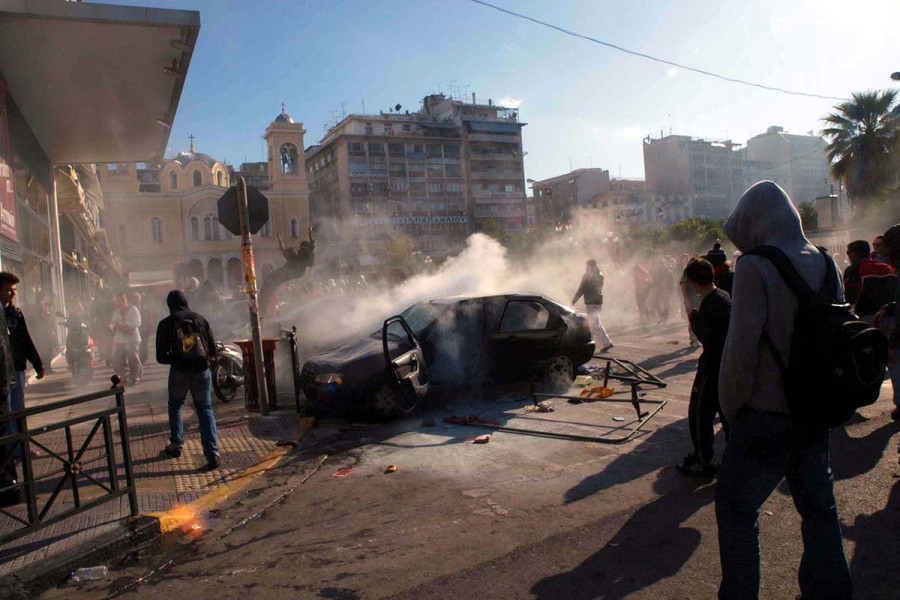
Τα καμένα αυτοκίνητα στο Παρίσι και τα επεισόδια σε γαλλικές πόλεις επαναφέρουν ένα ερώτημα που αφορά κάθε οδηγό. Ποιος πληρώνει όταν άγνωστοι καταστρέψουν το σταθμευμένο αυτοκίνητό του; Οι συγκρούσεις του Σαββατοκύριακου 17 και 18 Οκτωβρίου δίνουν την αφορμή. Η απάντηση για την Ελλάδα βρίσκεται στο ασφαλιστήριο.
Ναι, οι ασφαλιστικές προσφέρουν προστασία για τέτοιες ζημιές. Δεν την περιλαμβάνει, όμως, υποχρεωτικά κάθε συμβόλαιο. Ούτε η ένδειξη «πυρός και κλοπής» αρκεί από μόνη της για ασφαλές συμπέρασμα. Χρειάζεται έλεγχος στους ειδικούς όρους, στις εξαιρέσεις και στις καλύψεις που έχει πράγματι αγοράσει ο ιδιοκτήτης.
Η βασική αστική ευθύνη καλύπτει την ευθύνη για ζημιές προς τρίτους από τη χρήση του οχήματος. Δεν αποτελεί ασφάλιση της περιουσίας του ίδιου του ιδιοκτήτη. Επομένως, δεν αποζημιώνει από μόνη της το δικό του αυτοκίνητο όταν κάποιος του βάλει φωτιά.
Χωρίς κατάλληλη κάλυψη, ο ιδιοκτήτης μπορεί να επιβαρυνθεί με ολόκληρο το κόστος. Παραμένει η δυνατότητα διεκδίκησης αποζημίωσης από τον υπαίτιο, αλλά αυτό προϋποθέτει εντοπισμό και απόδειξη της ευθύνης του. Η δυνατότητα αυτή δεν εξασφαλίζει άμεση πληρωμή.
Όταν υπάρχει η κατάλληλη κάλυψη, η αποζημίωση δεν εξαρτάται από την οικονομική δυνατότητα του δράστη. Αφού πληρώσει, η ασφαλιστική μπορεί να ασκήσει τις σχετικές αξιώσεις κατά του υπαιτίου για το ποσό που κατέβαλε.
Η μολότοφ και οι όροι που αλλάζουν την αποζημίωση
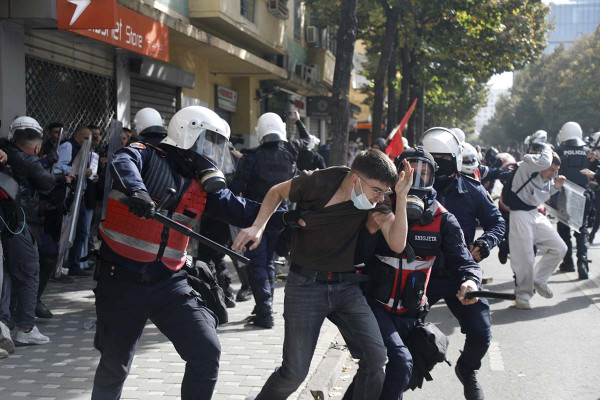
Το άρθρο 13 του ν. 2496/1997 προβλέπει, καταρχήν, εξαίρεση για κινδύνους από στάση ή λαϊκές ταραχές. Το άρθρο 19 συνδέει και την ασφάλιση πυρκαγιάς με αυτές τις εξαιρέσεις. Η ασφαλιστική μπορεί να αναλάβει τέτοιους κινδύνους με ειδική συμφωνία. Γι’ αυτό χρειάζεται σαφής συμβατική πρόβλεψη για το συγκεκριμένο περιστατικό.
Στα συμβόλαια εμφανίζονται όροι όπως κακόβουλες ενέργειες, πολιτικές ταραχές, οχλαγωγίες, διαδηλώσεις και τρομοκρατικές ενέργειες. Οι ονομασίες δεν περιγράφουν παντού το ίδιο εύρος προστασίας. Άλλος όρος καλύπτει μόνο φωτιά ή έκρηξη. Άλλος περιλαμβάνει και χτυπήματα, σπασίματα ή άλλες υλικές ζημιές.
Έτσι, η φωτιά από μολότοφ και το χτύπημα με πέτρα στο αμάξωμα ενδέχεται να ενεργοποιούν διαφορετικές καλύψεις. Το ίδιο ισχύει εάν η φωτιά ξεκινήσει από διπλανό όχημα ή κάδο. Χρειάζεται έλεγχος και της αρχικής αιτίας, ιδίως όταν οι εξαιρέσεις αναφέρονται σε άμεσες ή έμμεσες συνέπειες επεισοδίων.
Διαβάστε περισσότερα στο newsauto.gr